2026年10月7日|公開統計と商品情報から考える投資メモ
海外に出ていた日本のお金が、国内の債券を見直し始めています。これを聞くと『円安もそろそろ終わる?』『日本株を買うなら、今?』と気になりますよね。
私の見方は、円の反転に備える価値は高まっている、というもの。ただ、海外債券の売却だけで円の底を決めるのは早い。円で生活する私たちなら、円資産・日本株・外貨資産の持ち方をセットで考えたいです。
利回りを並べてみたとき、私も最初は高い数字に目が行きました。でも、為替の費用まで入れると順位が変わる。数字の見た目だけで選ぶと、ちょっとした『高利回りマジック』にかかりそうです。
日本の債券が、もう一度選択肢になった
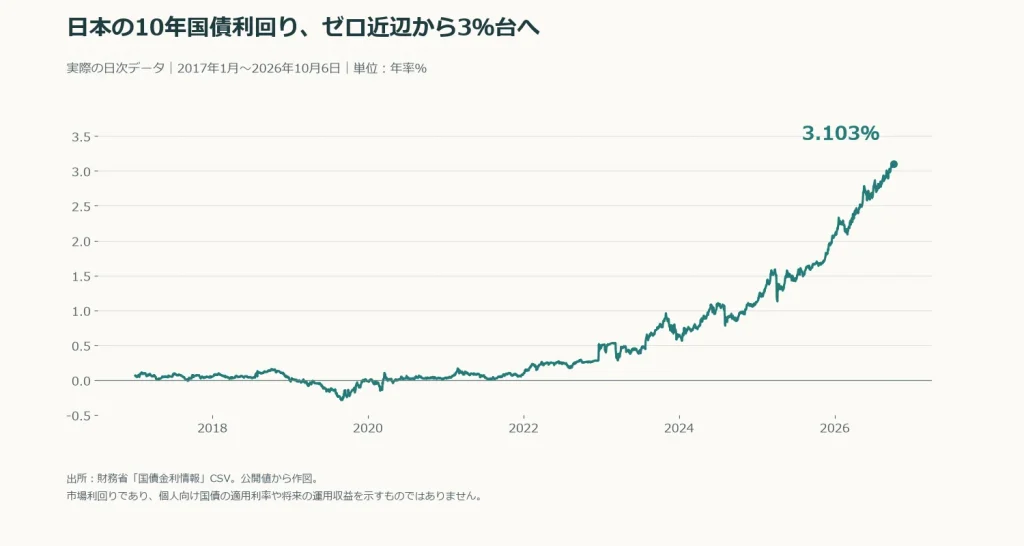
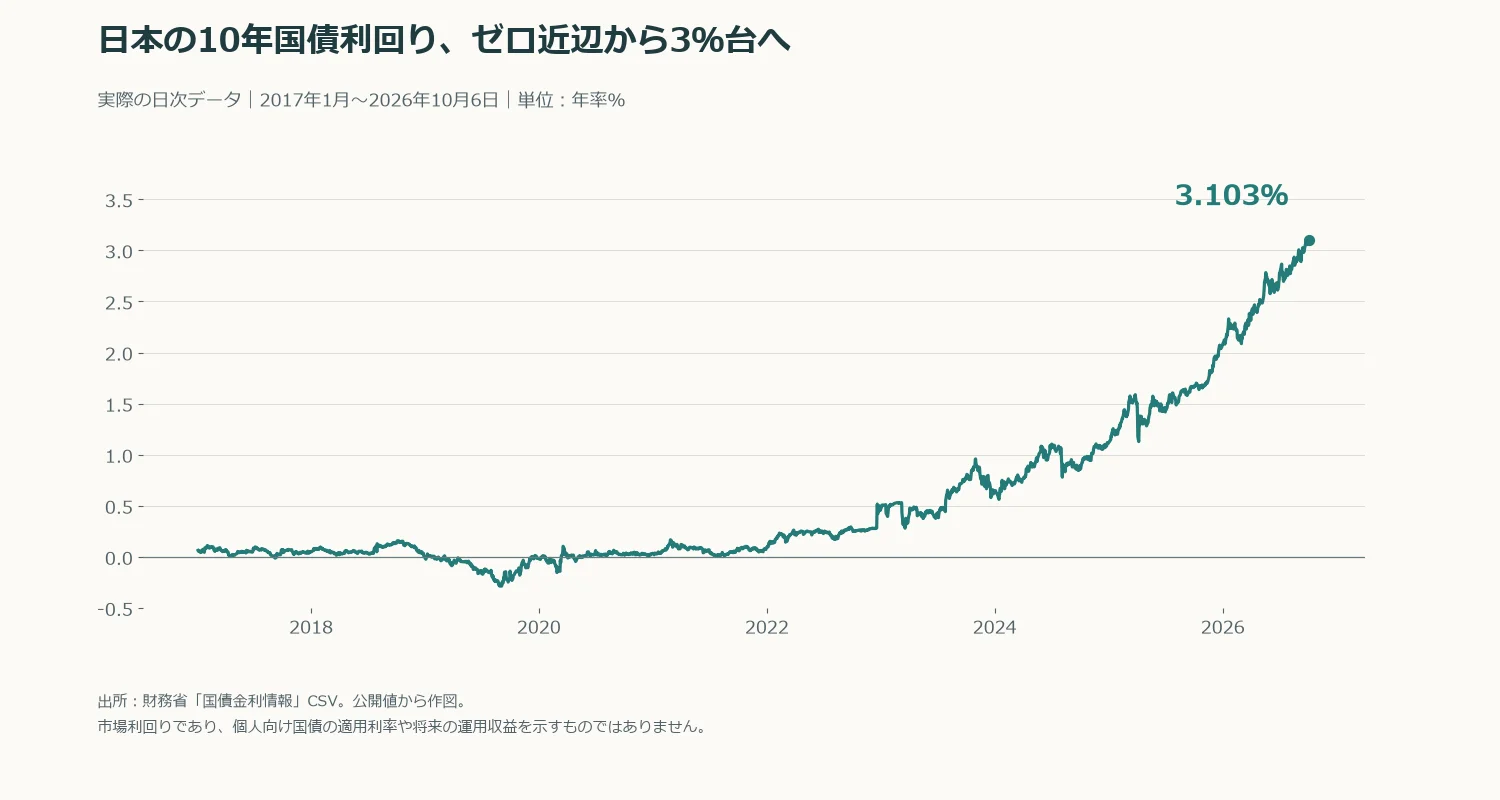
長くゼロ近辺だった日本の長期金利は、以前とは違う水準にあります。財務省の公表値では、2026年10月6日の10年国債利回りは3.103%。円で保険金や年金を払う機関にとって、国内債券の利回りが上がると、海外に出なくても運用しやすくなります。
ただし、金利が上がる途中では、すでに持っている債券の価格は下がりやすい。『高い利回りで新しく買える』ことと、『買った後も値下がりしない』ことは別です。私はこの二つを、最初に分けて考えたいです。
出所・商品情報:財務省:国債金利情報
海外債券は、ヘッジ後の数字で比べたい
米国債の利回りが日本より高くても、円高になると円換算の受取額が減ることがあります。その影響を抑えるのが為替ヘッジ。ただし、ヘッジにも費用があり、主に短期金利の差や為替市場の条件で変わります。
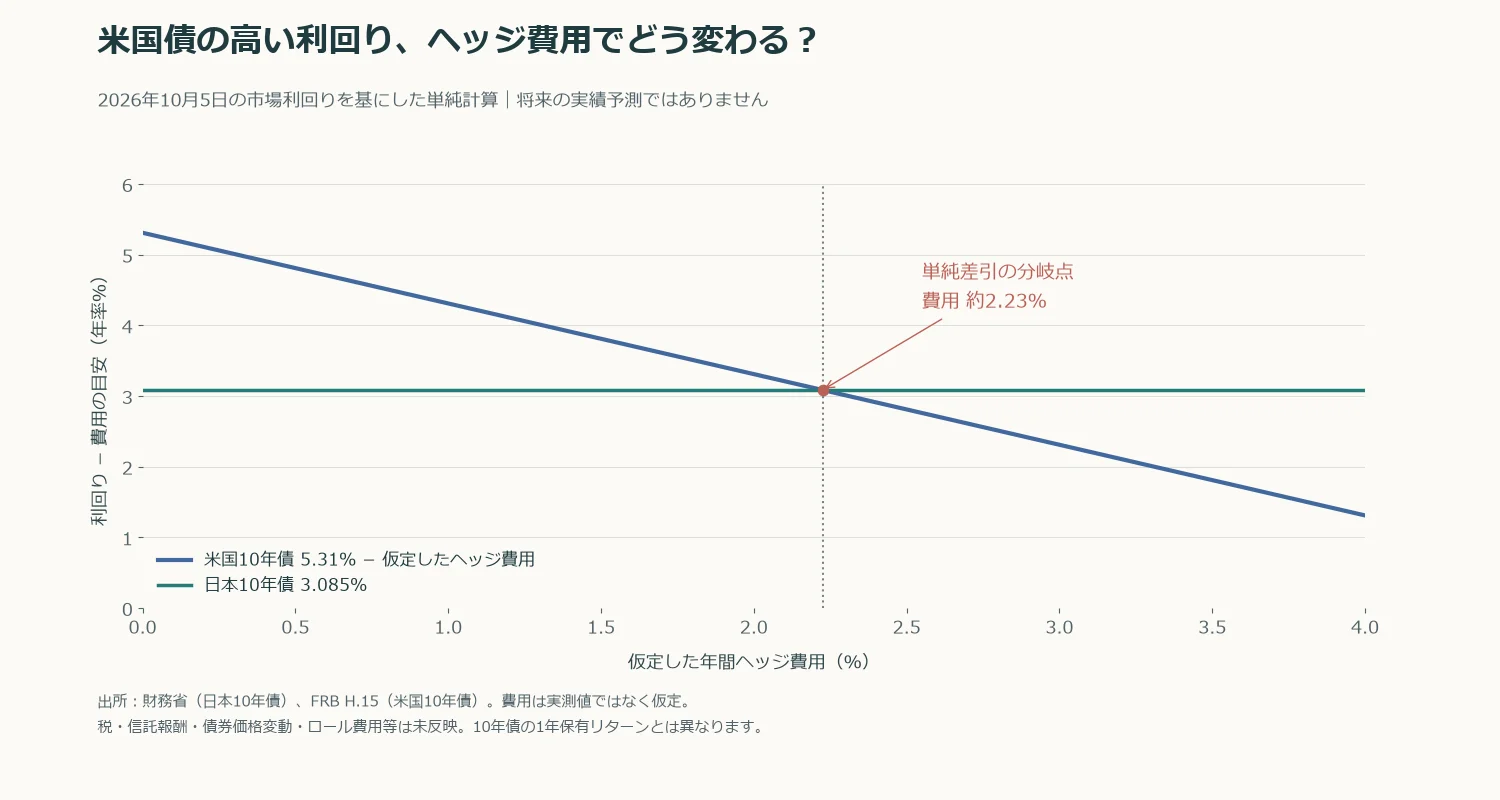
同じ10月5日の公表値を使うと、米国10年債は5.31%、日本10年債は3.085%。単純な差は2.225ポイントです。年間ヘッジ費用を仮に3%とすれば、米国債は5.31−3.00=2.31%。この計算では日本国債を下回ります。
図の分岐点は約2.23%。これは費用を変えたときの計算例で、現在のヘッジ費用や将来の収益を示す値ではありません。実際には債券価格の変動、費用の更新、税金や信託報酬も関わります。
フランス国債のように、利回りが高い別の選択肢にも確認事項があります。フランスの政府債務は、INSEEによると2026年4〜6月期末でGDP比119.0%。この数字だけで危機を断定はできませんが、利回りの高さと信用・財政リスクを一緒に見る必要はあります。私は『数字が高いからお得』という選び方には乗りたくないです。
出所・商品情報:FRB:H.15 金利データ / 三井住友DS:為替ヘッジのしくみ / INSEE:2026年4〜6月期の政府債務
海外債券の売却は確認できる。でも、その先は?
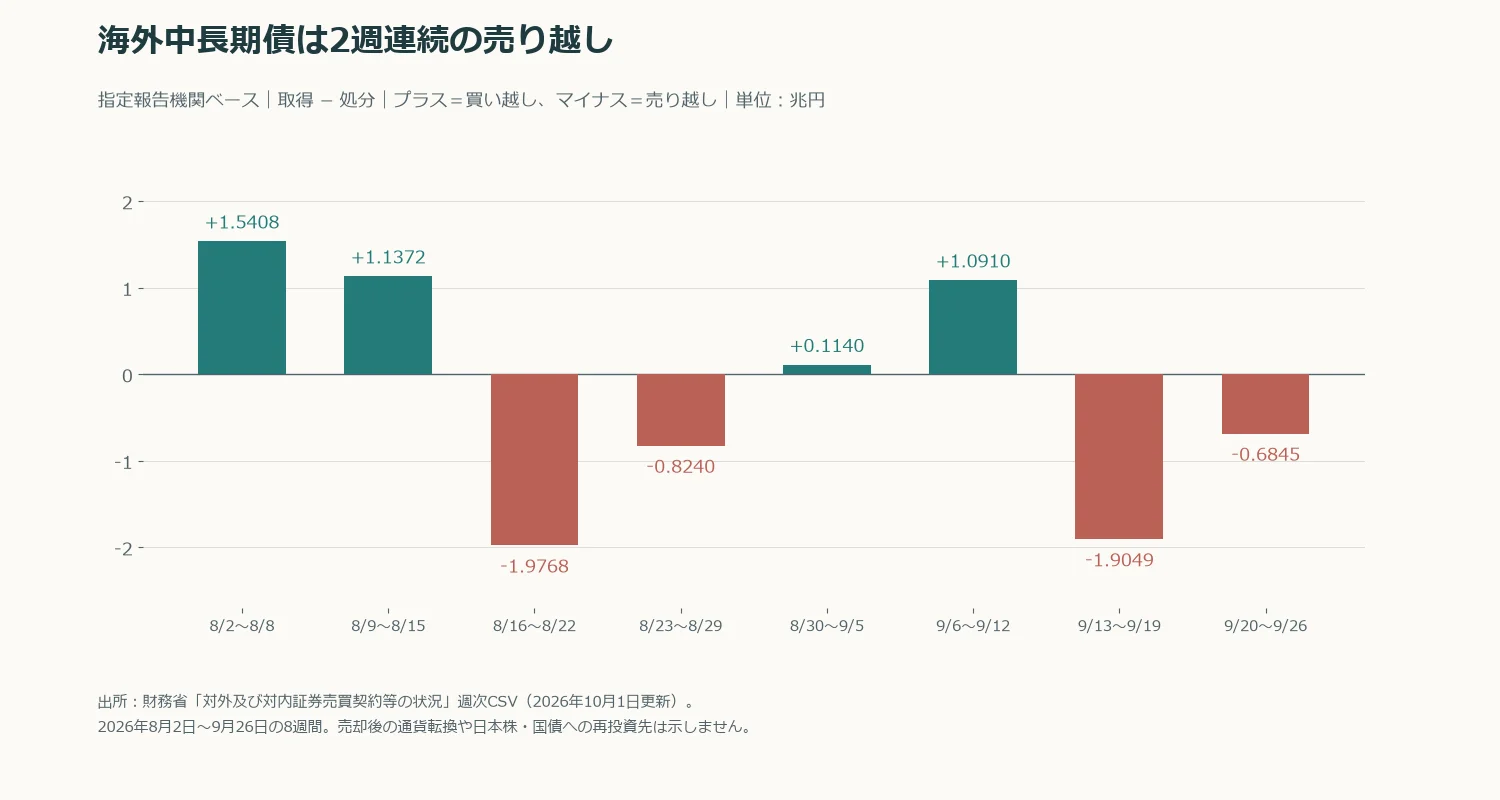
財務省の週次統計では、日本の指定報告機関は9月13〜19日に海外中長期債を1兆9,049億円、9月20〜26日に6,845億円売り越しました。直前の9月6〜12日は買い越しだったので、一方向に売り続けているわけではありません。
J.P.モルガンの2026年企業年金調査でも、国内債券の配分を増やす予定が約1割に回復し、増やす回答と減らす回答の差は調査開始以来最大に。82件を対象とする調査であり、国内債券すべてが日本国債という意味ではありません。
ここで私が気をつけたいのは、海外債券を売ったお金が、そのまま全部円や日本株に向かうとは限らないこと。外貨のまま別の資産に移すことも、ヘッジ取引を調整することもあります。国内回帰の材料は出ていますが、この統計だけでは円への交換額も、その後の投資先も分かりません。
出所・商品情報:財務省:対外・対内証券売買の統計 / J.P.モルガン:企業年金運用動向調査
円の底を当てるより、反転したときの準備を
国内債券の魅力が増し、海外資産を円に戻す動きが広がれば、円を支える可能性があります。私はこれを、今後の円高シナリオを考える理由のひとつにしています。
一方、日本銀行の10月6日17時のドル/円は158.10〜158.13円。9月30日の同時刻は156.90〜156.92円でした。この5営業日だけを見ると、円はむしろ弱くなっています。『国内回帰の話が出た=もう円高に転じた』と読むのは違います。
私なら、底値を一発で当てようと外貨資産を全部入れ替えるより、円高になったら困る部分から見直します。円で暮らす人はすでに円を持っているので、韓国の投資家がウォンを円に替える話を、そのまま真似しなくていいんです。
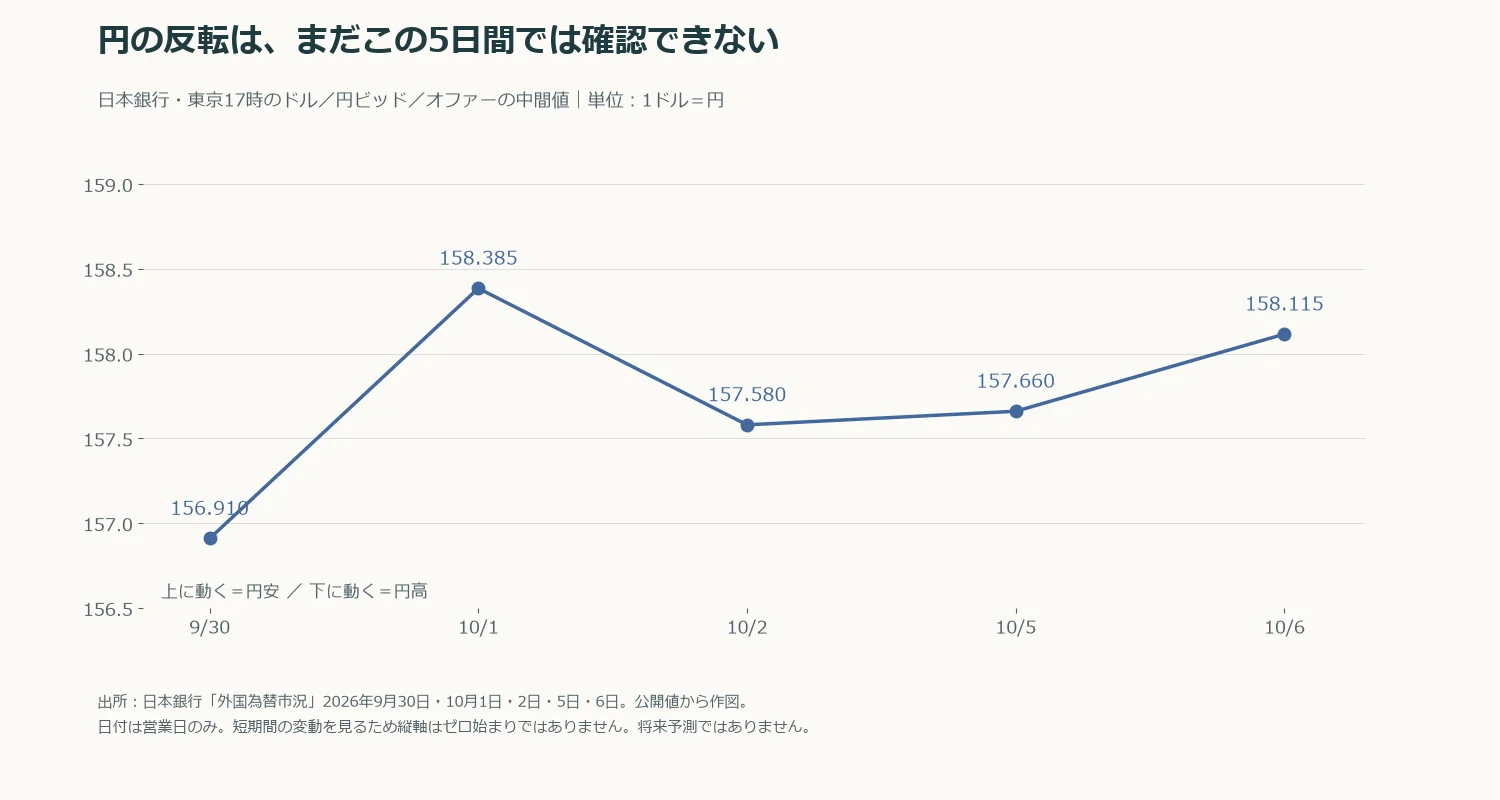
出所・商品情報:日本銀行:外国為替市況(日次)
日本株を買うなら、資金の量より利益の変化を見る
株の買い候補として、まず私が比べたいのは銀行と、輸入コストの影響が大きい内需企業です。銀行は、貸出金利の上昇が預金金利の上昇を上回れば、利ざやの改善が期待できます。ただ、保有債券の評価損や貸倒れ、株価にすでに織り込まれた期待も確認したいところ。金利が上がれば銀行株が必ず上がる、ではありません。
円高なら、海外から商品や原材料を仕入れる企業の負担が軽くなる可能性もあります。小売・食品などを調べるなら、決算資料の想定為替レート、仕入れのヘッジ、利益率をチェック。円高でコストが下がっても、値下げに使うのか、利益に残るのかで違います。
反対に、輸出企業では海外利益の円換算額が減ることも。『円高だから日本株なら何でも買い』にはしたくありません。私は、為替の向きから企業の利益まで説明できる候補を選び、値段を確認しながら時期を分けて買う方が落ち着きます。
円高に備えるなら、商品は目的別に見比べる
名前が似ていても、取るリスクは違います。日本で売買できる次の商品は、比較を始めるための候補です。ETFは複数の株や債券などをまとめて持ち、取引所で売買できる投資信託のこと。ここでは、価格目標や買い推奨の順位をつけるより、何に備える商品かを整理しました。
| 比較する商品 | 見たいシナリオ | 確認するポイント |
|---|---|---|
| 個人向け国債「変動10年」 | 円で使うお金を運用し、金利変化に対応したい | 利率は半年ごとに改定。市場の10年債利回りと同じではない。原則、発行後1年から中途換金でき、調整額が引かれる。 |
| 1615:NEXT FUNDS 東証銀行業株価指数連動型上場投信 | 国内金利の上昇で銀行の収益が改善すると考える | 銀行業への集中投資。円高そのものに連動する商品ではなく、銀行株の下落もある。 |
| 1306:NEXT FUNDS TOPIX連動型上場投信 | 一業種に絞らず日本株を持ちたい | 輸出企業も含む日本株全体への投資。円高でも値上がりするとは限らない。 |
| 1482:iシェアーズ・コア 米国債7-10年 ETF(為替ヘッジあり) | 米国債を持ちつつ円高の影響を抑えたい | ヘッジ費用と債券価格の変動がある。米金利上昇では価格が下がりやすく、元本保証ではない。 |
特に1482は、円が上がるほど値上がりする『円買い商品』ではありません。為替の影響を抑えながら米国債を持つ商品なので、米金利の方向もセットで考えます。
私なら、円で使う予定のお金を確保したうえで、日本株の買い候補と外貨資産のヘッジを別々に検討します。ヘッジありにすれば万能、でもない。円安が続けば為替差益を得にくいので、その費用を払ってでも抑えたい変動かを考えたいです。
出所・商品情報:財務省:個人向け国債の商品概要 / 1615 商品情報 / 1306 商品情報 / 1482 商品情報
私の投資メモは、「円安が続く前提」を少し緩めること
これから見たいのは、海外債券の売り越しが続くか、短期金利差が縮むか、そして株の買い候補の決算に追い風が表れるか。この三つです。海外資金の国内回帰は気になる変化ですが、円の底も株の底も日付を指定してくれません。
だから私は、『まだ円安が続くから外貨に寄せればいい』という前提を少し緩めたい。円高にも耐えられる持ち方を準備しつつ、業績と価格が納得できる日本株を少しずつ探す。相場の底を言い当てるより、その後に慌てない準備の方が、私は好きです。