「金利が上がったら、円も強くなるんじゃなかった?」。2026年9月18日の日銀の決定を見て、そう思った人もいるはず。政策金利を1.25%程度へ引き上げると決めたのに、外国為替市場では円がドルに対して売られる場面がありました。
カギは、利上げをしたかどうかだけではなく、市場の予想より踏み込んだかどうか。今回は、予想されていた利上げに加え、今後のペースと二人の反対票が注目されました。ニュースの数字を、少しだけ生活に近い言葉にほどいてみましょう。
まず確認。1.25%「上げた」のではなく、1.25%「になった」
日銀は9月18日、政策金利を1.0%程度から1.25%程度へ、0.25%ポイント引き上げることを決定。新しい誘導目標の適用は9月24日からです。1995年以来の水準で、前回の6月から3か月での追加利上げとなりました。
この1.25%は、銀行同士がごく短い期間、お金を貸し借りするときの金利の目安です。私たちの普通預金や住宅ローンが、そのまま一律1.25%になるわけではありません。
金利の上昇は、ほかの条件が同じなら、その通貨でお金を運用する魅力を高めます。だから円高要因にはなる。でも、為替は「利上げボタンを押せば円高」という家電のような仕組みではないのです。
市場は発表を聞く前に、もう動いている
今回の利上げは、事前に広く予想されていました。投資家は発表までじっと待っているわけではなく、「たぶん上がるよね」と考えた段階で、円や債券を売買します。これが、よく聞く「織り込み」です。
私も、推しの追加公演の発表を待っていたころ、知らせが出る前から遠征先のホテルを調べていました。正式に決まっていないのに、気持ちも予定も先に動いていたんです。もちろん投資とは別の話ですが、「予想した段階で行動する」と考えると、織り込みが少し身近になりました。市場の動きも、発表当日だけを見ていては分からないんですね。
予想どおりの発表なら、それだけで円を買う理由が大きく増えるとは限りません。「次もすぐ上げそう」「思ったより慎重そう」といった、予想との差が新しい材料になります。
今回も、ロイターが紹介した市場関係者の反応では、追加利上げの見通しと二つの反対票が焦点になりました。ただし、為替には米国のニュースや投資家の持ち高も影響します。円安を一つの理由だけで説明し切るのは難しいところです。
7対2で注目されたのは、反対した理由
反対したのは浅田統一郎委員と佐藤綾野委員。日銀の発表では、浅田氏は足元の物価と景気の強さに慎重な見方を示し、佐藤氏は経済・物価が大きく加速していないなかで、この時点の利上げは適切ではないと判断しています。
つまり、「今は待ったほうがいい」という判断です。「この先ずっと利上げしない」と宣言したわけではありません。決定と反対理由は、日銀の公表資料で確認できます。
二人は高市政権が2026年に国会へ提示した人事案で選ばれた委員で、市場では金融緩和に比較的前向きな人選と受け止められていました。今回の反対票を見て、利上げを急ぐには内部の説得も必要そうだ、と考えた参加者がいても不思議ではありません。
とはいえ、賛成は7人。二人の加入で日銀の方向が完全に変わった、とまでは言えません。見るべきなのは「誰が座っているか」と、その人がどんなデータを理由に判断するかの両方です。
政府の思惑と日銀の判断は、同じではない
景気を支えるために支出を増やしたい政府にとって、金利の上昇は気になる問題です。国債の利払いも、借り換えなどを通じて徐々に重くなり得ます。一方、物価の上がりすぎを抑える日銀には、利上げを進める理由があります。
ただ、政策金利と長期国債の金利は別のもの。長期金利は、将来の物価や財政への見方、市場の需給でも動きます。短期金利を低く保てば国の利払い問題が全部解決、というほど単純ではありません。
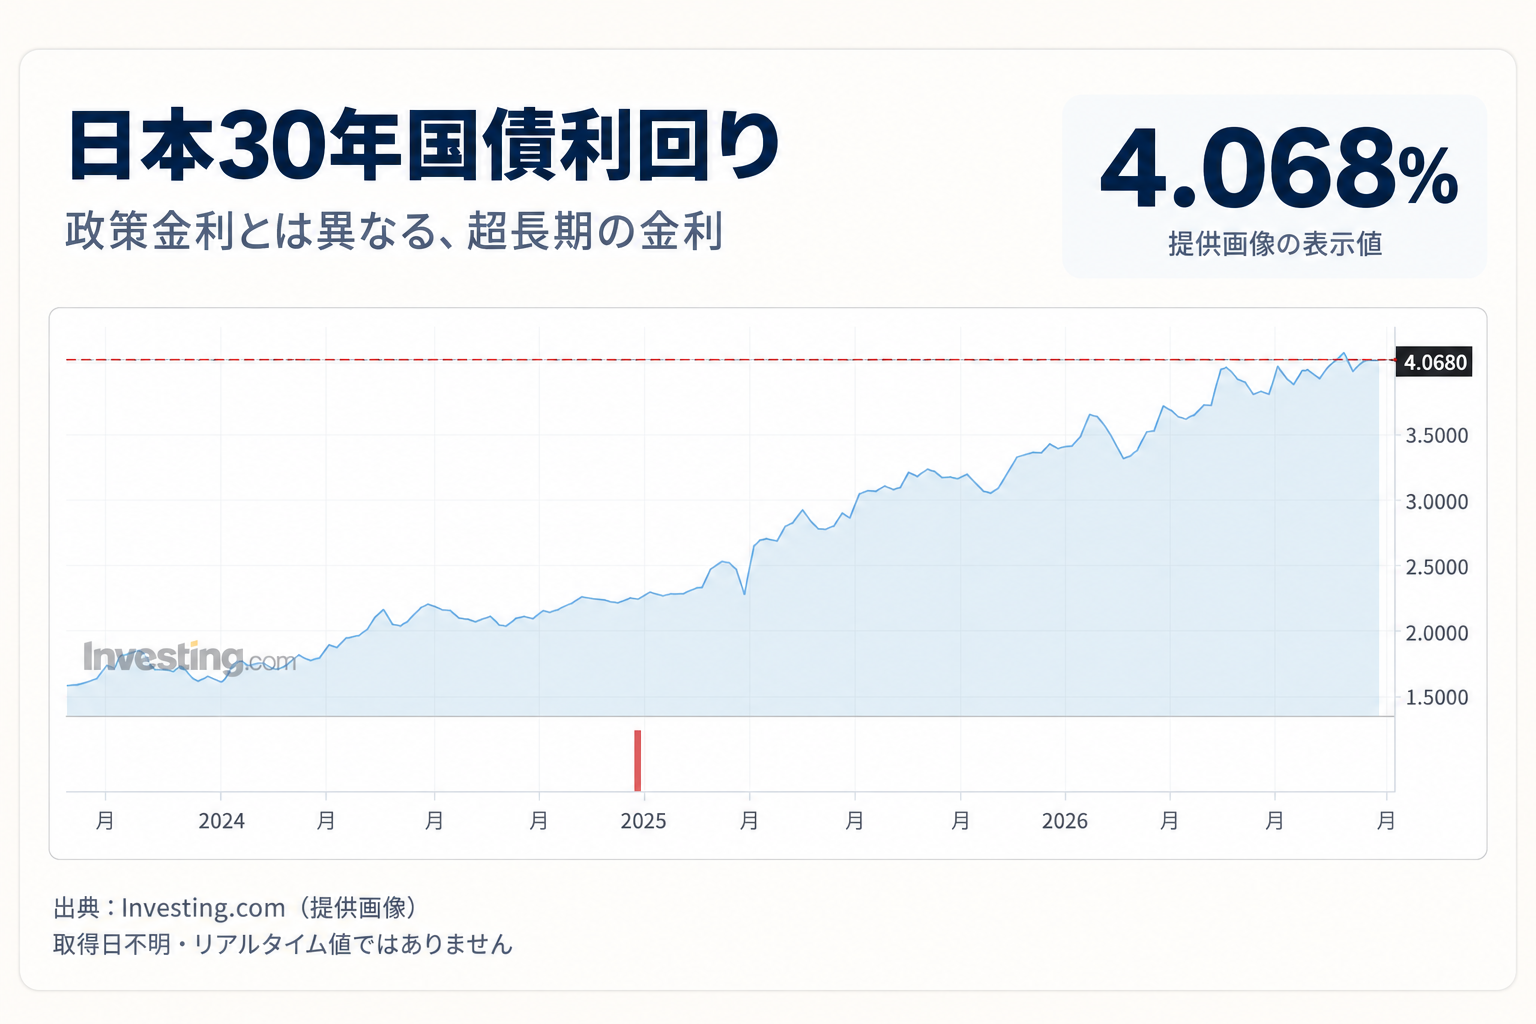
ここで、下の日本30年国債利回りのグラフを見てみましょう。提供された画面では4.068%と表示されています。これは超長期の国債を市場で売買するときの利回りで、日銀の政策金利1.25%とは別の指標です。掲載された期間の上昇傾向は読み取れますが、このグラフだけで財政への不安や特定の政策を原因と決めつけることはできません。
政府が人事案を出すことと、毎回の金融政策を直接決めることも別です。今後の人事は注目点ですが、まだ決まっていない後任の考え方まで先取りして、「日銀はこれから利上げできなくなる」と断定するのは早そうです。
円の相手はドル。米国の金利も見てみよう
ドル円は、日本だけで完結しません。米国の政策金利は9月の引き上げで3.75〜4.00%となりました。日本が1.25%へ上げても、単純に比べた金利差はなお2.50〜2.75%ポイントあります。
もちろん、この差だけで為替が決まるわけではありません。それでも、米国も金利を上げるなら、日本の利上げがそのまま円の魅力の大幅な上昇につながるとは限らない。市場は、両国がこの先どう動くかも比べています。
米国からの発信も背景にあります。ロイターによると、ベッセント米財務長官は9月、円安への対応に向けた日銀の積極的な政策措置を支持しました。ただし、米国の要望だけで日銀の判断が決まる、と読むのは行き過ぎです。
追加利上げはあり得る。でも、予約表はない
植田総裁は会見で、連続した利上げや一度に0.5%ポイントの引き上げも排除しない考えを示しました。一方、3か月に1回などと間隔を固定する考えも示していません。
ここは、「選択肢として残している」と「実施を約束した」を分けて読むのがコツです。大きな利上げの可能性に触れても、時期や条件が市場の期待ほど明確でなければ、円買いにつながらないことがあります。
日銀が気にしているのは、足元の物価だけでなく、今後の値上がりがどう続くか。原油、賃金、企業の値付けなどを見ながら、景気への負担とのバランスを取ります。利上げの方向を示すことと、速さを決めることは別の話なのです。
韓国旅行の予算なら、見るのは円とウォン
「じゃあ、次のソウル旅行も高くなる?」と思ったら、ひと呼吸。ニュースでいう円安が対ドルの話なら、韓国ウォンに対しても同じ幅で円安になるとは限りません。ウォン自身もドルに対して動くからです。
たとえば、説明用に1万ウォンの買い物を考えてみます。100円=1,000ウォンなら1,000円。100円=900ウォンなら約1,111円です。これは実際の相場ではなく、手数料も除いた計算例。現地の値札が同じでも、円で払う感覚は変わります。
旅行の予算を考えたとき、私もウォンの値札を眺めるだけでなく、円に直した金額をメモしました。同じメニューでも、自分の財布から出る感覚が変わると、寄り道の選び方まで少し変わるんです。今は交換レートに加えて、両替やカードの手数料も確認しています。カフェを増やすか迷ったら、ニュースの見出しより、まず自分の予算表を開くようになりました。
次のニュースでは、この三つをチェック
- 利上げ幅は予想どおりだったか。発表された数字だけでなく、事前の期待と比べる。
- 次の利上げの条件は何か。総裁の説明や各委員の反対理由の変化を見る。
- 米国側も動いているか。日本の金利だけでドル円を判断しない。
今回の円安は、「利上げに意味がない」という証拠ではありません。市場が今回の決定から、さらに先を読もうとした結果と考えると、ぐっと理解しやすくなります。
最初に見出しを読んだときは、私も「利上げなのに円安?」で止まってしまいました。でもメモに「予想との差」と「次の一手」を書き足すと、金利の数字だけで答えを出そうとしていたことに気づきました。次の金融ニュースでも、この二つを一緒に確かめるつもりです。分からないまま慌てるより、見る場所が分かったほうが、気持ちも落ち着きます。