日本では年末が近づくと、会社から年末調整の案内が届きますよね。韓国にも「연말정산(ヨンマルチョンサン)」という、同じ目的の仕組みがあります。
どちらも給与から先に引かれた所得税と、1年間の所得に対する税額との差を精算します。ただ、韓国では翌年1〜2月に資料を準備するのが一般的。医療費の扱いにも、意外な違いがあります。
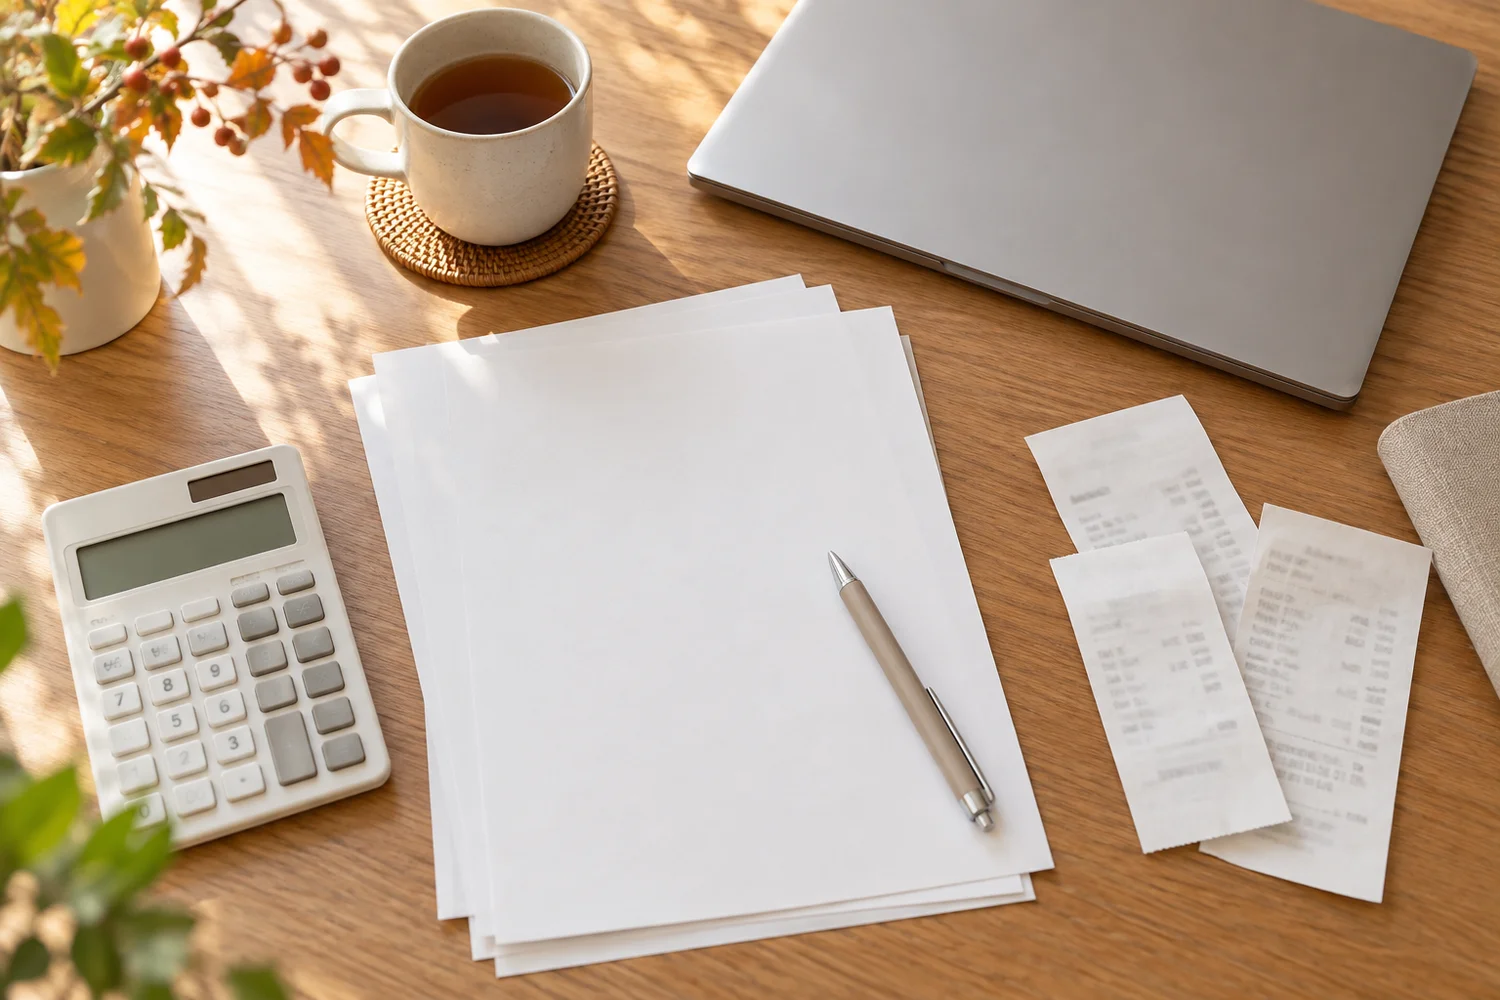
同じ年末調整でも、カレンダーはひと月以上ずれる
日本は通常、年内に最後の給与などで所得税を精算します。会社への書類提出は、その前の11〜12月ごろが目安。韓国は年が明けてから前年1年間の資料を確認し、会社が主に1〜2月に精算します。
たとえば2026年に受け取った給与なら、日本では2026年の年末、韓国では2027年の年明けに手続きが進むイメージです。韓国で「年末」と聞くと12月の仕事だと思いそうですが、資料を確認するタイミングは新年に入ってから。カレンダーに書く場所から違うんですね。
どちらも会社ごとに締切があるので、カレンダーに書かれた時期だけでなく、勤務先のお知らせを確認しておきたいですね。年末は何かと慌ただしいから、締切をうっかり忘れたくありません。
| 比較項目 | 韓国 | 日本 |
|---|---|---|
| 主な時期 | 翌年1〜2月 | 主にその年の年末 |
| 資料の準備 | ホームタックスで控除資料を確認し会社へ提出 | 申告書と必要な証明書を会社へ提出 |
| 医療費 | 条件を満たせば年末調整で税額控除 | 通常は確定申告で所得控除 |
| 寄附金 | 種類・要件に応じ年末調整で税額控除 | 種類に応じ確定申告や別の特例 |
| 地方税 | 個人地方所得税も給与から徴収し翌年に精算 | 住民税は前年所得を基に別途計算 |
これは一般的な会社員の概要です。実際の提出期限は勤務先の案内を確認してください。還付される人もいれば、追加で納める人もいます。「13か月目のお給料」なんて呼び方もありますが、必ずボーナスが出るわけではありません。
ちなみに私は、毎年100万〜150万ウォンくらい還付を受けているので、年末調整の結果がちょっと楽しみです。まとまった金額が戻ってくるとうれしいですよね。今年も控除できるものをきちんと確認して、申請漏れをなくし、できればもっと多く還付を受けたいなと思っています!
毎月の給与から引かれる税金は、その時点の給与などをもとにした概算です。年末調整では、年間の給与や適用できる控除を確認して税額を計算し直します。先に納めた額が多ければ還付、足りなければ追加徴収という流れです。
「たくさん使えば必ず戻る」という話でもありません。対象となる支出や控除の条件を確認したうえで、実際の税額と照らし合わせる必要があります。
韓国は「集まった資料を確認」、日本は申告書も大事
韓国では国税庁のホームタックスにある「年末調整簡素化サービス」で、医療費や教育費、カード利用額などの資料を確認できます。必要な項目を選び、会社の指示に沿ってデータや書類を提出します。勤務先が一括提供の仕組みを使う場合もあります。
ただし、画面に出た金額がそのまま控除されるわけではありません。本人が要件を確かめ、表示されない資料は発行元から取り寄せます。2026年1月に公開された前年分の案内でも、資料の不足や本人による確認が注意されています。私は一覧で見られるのが便利だと思う反面、「表示されたから全部OK」と思い込まないようにしたいところ。
2026年1月の韓国国税庁の案内では、たとえば眼鏡やコンタクトレンズの購入費、電子寄附金領収書以外の寄附金などは、資料が表示されないことがあるとされています。見当たらないから対象外と決めつけず、まず領収書や発行元を確認したいですね。
便利な一覧があると、画面を開くだけで仕事が終わった気分になりそう。でも、最後に「自分が申請できるものか」を確かめるところまでがセットです。
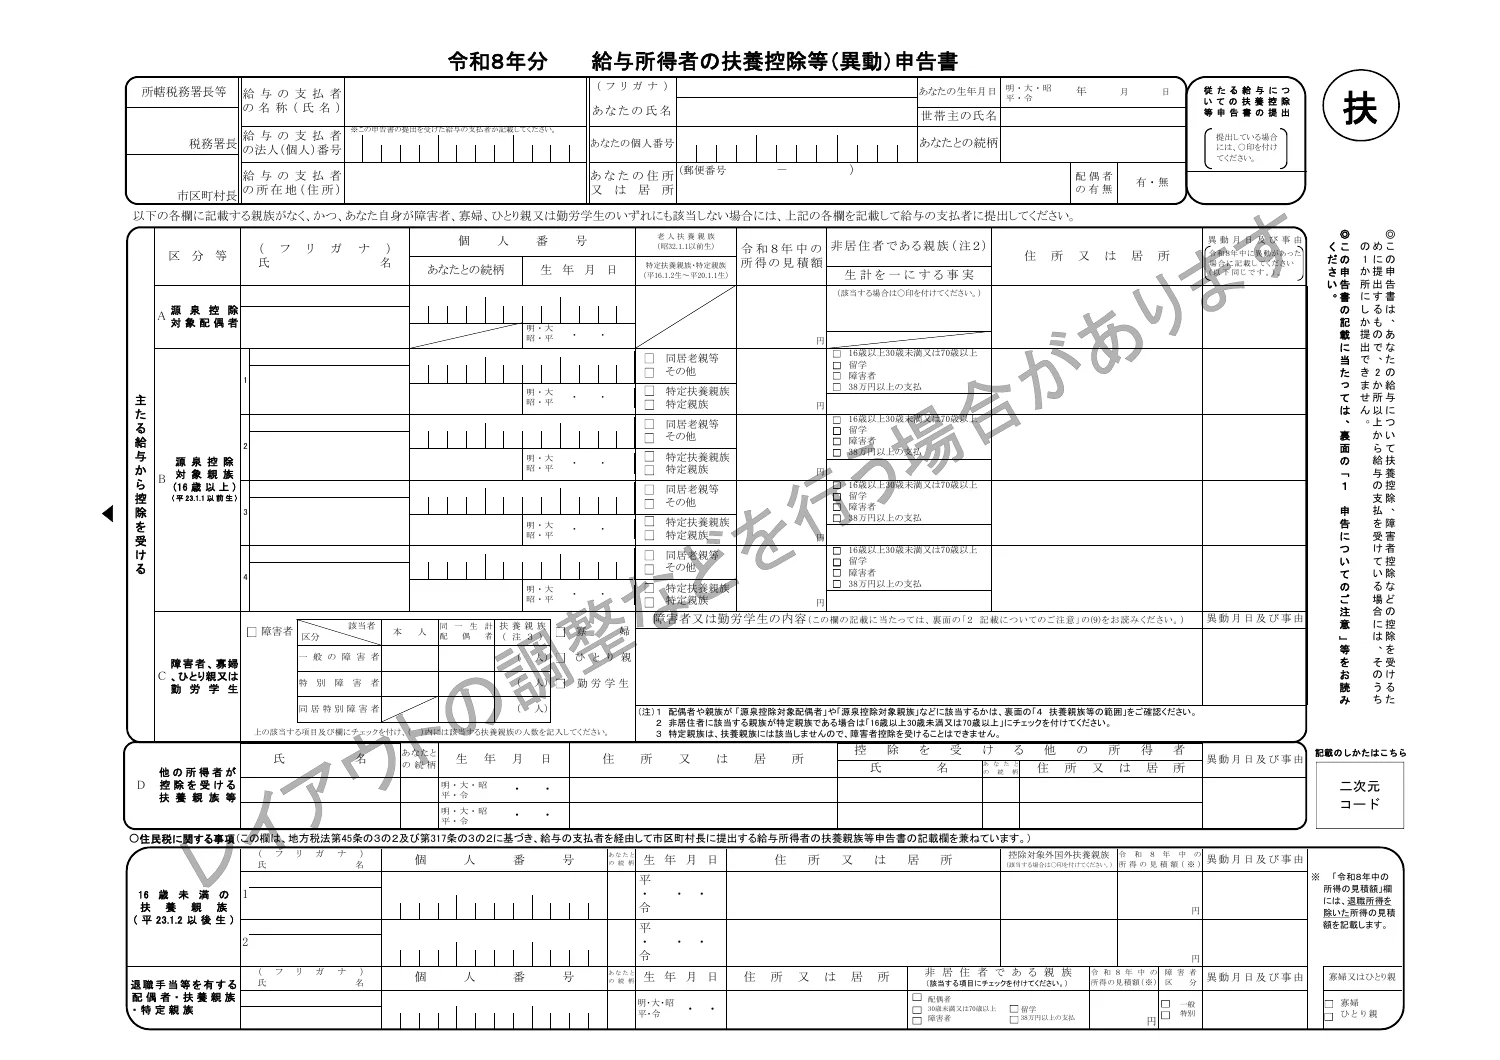
日本では扶養控除等申告書などに必要事項を記入し、控除の種類に応じて証明書を勤務先へ提出します。扶養控除等申告書は、扶養親族がいない場合でも提出が必要です。韓国の控除資料と日本の申告書は、役割が一対一で同じというわけではありません。
画像の日本の申告書には、本人の情報や扶養親族などについて記入する欄があります。保険料など、別の控除を受けるための申告書や証明書もあります。一方、韓国の簡素化サービスで見る資料は、支払額などの証明資料を集めるためのものです。
日本の申告書をそのまま韓国の一覧表に置き換えて考えるより、「誰の情報を申告する書類か」「何を支払った証明か」を分けて見ると、違いをつかみやすいと思います。
日本も紙だけではありません。会社が電子化に対応していれば、控除証明書の電子データを使い、申告書を作成してデータで提出する方法があります。画面派の私にはうれしい選択肢ですが、使える方法は会社の案内を確認したいですね。
医療費と寄附金、どこで手続きする?
たとえば病院に支払った医療費。韓国では対象や金額などの条件を満たせば、会社の年末調整で医療費の税額控除を申請できます。日本の通常の医療費控除は、年末調整ではなく原則として確定申告。日本は所得から差し引く控除、韓国は算出した税額から差し引く控除なので、金額をそのまま比べるのは難しいところです。
たとえば、同じ年に病院の領収書を受け取っても、韓国では年末調整の資料に医療費を含めて確認し、日本では医療費控除を受けるために確定申告を準備する、という違いがあります。どちらも支払額がすべて控除されるわけではなく、それぞれの要件や計算方法があります。
「韓国では会社に出せるのに、日本では別の申告が必要なんだ」と分かるだけでも、領収書を整理するときの見通しが変わります。私はこういう、暮らしの手順に表れる違いが好きです。制度を比べると、その国の年末の忙しさまで想像できます。
寄附金も「どこで申請するか」がポイント。韓国は対象となる寄附の種類や条件に応じ、年末調整で税額控除を申請できます。日本のふるさと納税は原則、確定申告で寄附金控除を受けます。確定申告が不要な給与所得者などが、寄附先5自治体以内などの要件を満たす場合は、各自治体への申請でワンストップ特例も利用できます。
ここで気をつけたいのが、医療費控除のために確定申告する場合。すでにワンストップ特例を申請していても、その申請は無効になり、ふるさと納税の全額を含めて確定申告する必要があります。
たとえば、年内に3自治体へ寄附してワンストップ特例を申請した後、医療費控除のために確定申告することになった場合。寄附先が5自治体以内でも、申告書にはその3自治体への寄附を含めて手続きします。特例の申請を済ませた記憶だけで、寄附の記録をしまい込まないのがコツです。私なら医療費の明細を作るとき、寄附の記録も一緒に机に並べます。書類同士、ここで再会です。
年末調整の後も、地方税の動きは続く
韓国の給与所得にかかる個人地方所得税は、毎月給与から特別徴収され、翌年2月に年末調整されます。日本の住民税は前年の所得などを基に自治体が別に計算し、一般的な給与天引きでは翌年6月から翌々年5月にかけて納めます。
どちらも地方に納める税金ですが、計算や徴収の仕組みは同じではありません。日本で年末調整が終わっても、翌年の住民税のお知らせは別に届く。韓国の給与明細を見るときも、所得税と地方所得税をそれぞれ確認したいですね。
年末に動く日本と、年明けに資料をそろえる韓国。私がいちばん面白いと思ったのは、医療費の申請先まで違うことです。同じ「年末調整」という言葉でも、生活のカレンダーが少し違って見えてきますね。私も今年の準備をしながら、控除の資料をひとつずつ確認するつもりです。皆さんは、どの違いが気になりましたか?
※2026年10月29日時点の一般的な情報です。韓国の2026年分は2027年初めに詳しい案内が更新される可能性があります。条件や手続きは各国の国税当局と勤務先の最新案内をご確認ください。